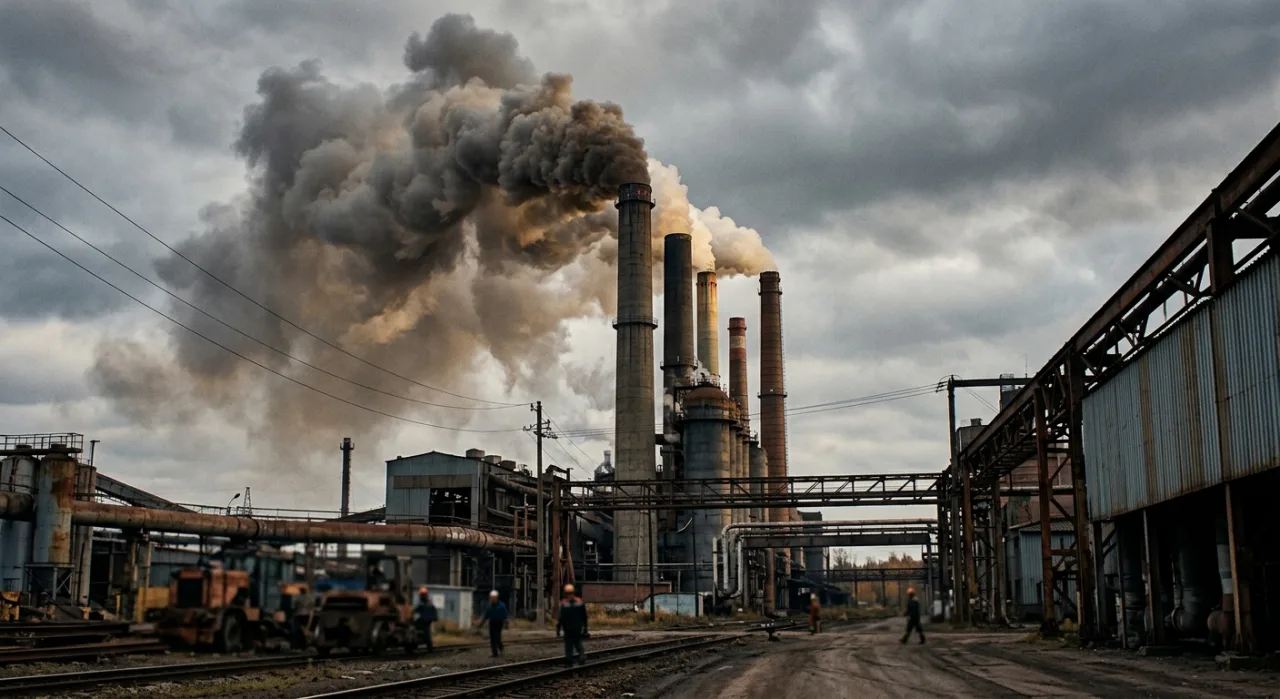
Os Estados Unidos estão construindo mais infraestrutura de combustíveis fósseis em ritmo acelerado, enquanto o crescimento das fontes renováveis desacelera, segundo um relatório divulgado recentemente.
FATO
Um estudo conjunto da Environmental Defense Fund e da consultoria Atlas Public Policy aponta que, nos últimos dez anos, a capacidade instalada de gás natural, carvão e petróleo nos EUA aumentou mais do que em qualquer outro período recente. Ao mesmo tempo, a expansão de parques eólicos e solares mostrou sinais de estagnação, reflexo de políticas federais que favorecem o setor tradicional de energia.
O documento também destaca que a demanda por eletricidade está subindo a taxas inéditas, impulsionada por data centers cada vez maiores, fábricas automatizadas e a crescente frota de veículos elétricos que dependem da rede elétrica.
Contexto: por que importa
O cenário energético americano tem implicações globais. Primeiro, os EUA são responsáveis por cerca de 15% das emissões de CO₂ do planeta; um retrocesso na transição verde pode comprometer metas climáticas estabelecidas no Acordo de Paris. Segundo, a dependência de combustíveis fósseis cria vulnerabilidades econômicas: preços voláteis de petróleo e gás afetam tanto consumidores quanto indústrias.
Além disso, a desaceleração das renováveis coloca em risco investimentos privados. Empresas de tecnologia, que costumam anunciar metas de neutralidade de carbono, podem enfrentar dificuldades para suprir suas próprias demandas energéticas de forma limpa.
- Impacto ambiental: Mais usinas a carvão e gás aumentam a pegada de carbono.
- Segurança energética: Diversificar a matriz reduz riscos de apagões.
- Competitividade industrial: Energia cara encarece a produção.
Reação dos fas/mercado
O anúncio gerou reações polarizadas. Grupos ambientalistas, como o Greenpeace, condenaram a política da administração Trump, acusando-a de “sabotar a luta contra a crise climática”. Por outro lado, associações de energia tradicional celebraram a decisão, argumentando que a infraestrutura fóssil ainda é “crucial para garantir estabilidade de fornecimento”.
No mercado financeiro, ações de empresas de energia renovável sofreram leves quedas, enquanto companhias de petróleo e gás viram suas cotas subir. Analistas de Wall Street alertam que a volatilidade pode se intensificar caso o governo federal introduza subsídios adicionais para combustíveis fósseis.
“A energia limpa não pode ser tratada como um projeto de caridade; ela precisa competir em preço e confiabilidade”, disse um executivo da SolarTech em entrevista recente.
O que esperar
O futuro imediato dependerá de três fatores principais:
- Política federal: Se a administração atual mantiver incentivos ao petróleo e gás, a tendência de expansão continuará.
- Pressão internacional: Compromissos climáticos podem forçar ajustes regulatórios, especialmente se grandes blocos econômicos adotarem metas mais rígidas.
- Inovação tecnológica: Avanços em armazenamento de energia e hidrogênio verde podem tornar as renováveis mais competitivas, revertendo o atual desequilíbrio.
Em resumo, o Brasil e outras nações que importam energia dos EUA precisarão monitorar de perto essas mudanças. Uma maior dependência de gás natural americano pode influenciar preços internos e acelerar ou frear a adoção de fontes limpas em território nacional.
Onde isso pode dar
Se a balança permanecer inclinada para os fósseis, o risco de “lock‑in” tecnológico aumenta: infraestruturas caras de carvão e gás podem permanecer operacionais por décadas, dificultando uma reversão rápida para energia limpa. Por outro lado, a pressão de investidores ESG (Environmental, Social and Governance) pode criar um contraponto, forçando empresas a repensar seus portfólios e investir em projetos sustentáveis.
O ponto crucial é que o debate não se resume a números de megawatts, mas à capacidade de alinhar crescimento econômico com metas climáticas. A escolha entre acelerar projetos fósseis ou impulsionar renováveis determinará não só o futuro energético dos EUA, mas também o ritmo global da descarbonização.